IDC:2026年Q3国内平板出货660万台,同比大跌22.3%创疫情后最大跌幅
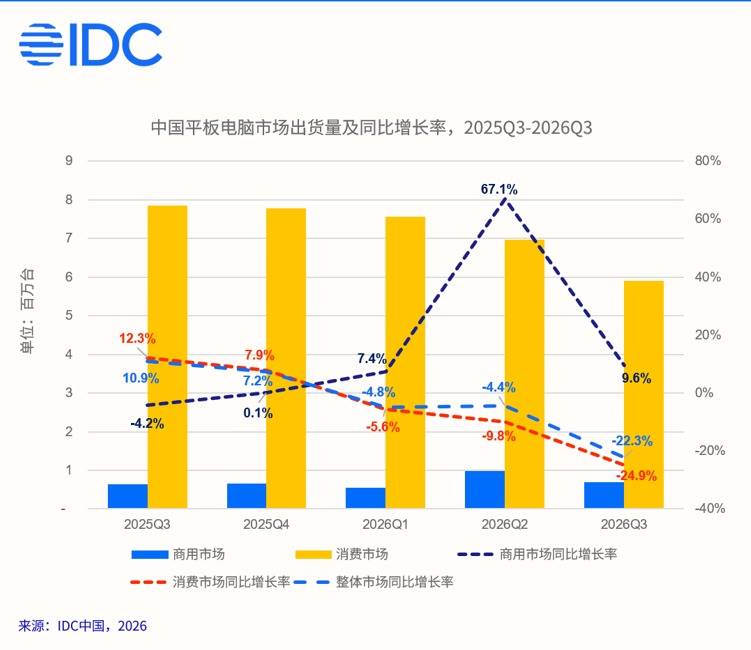
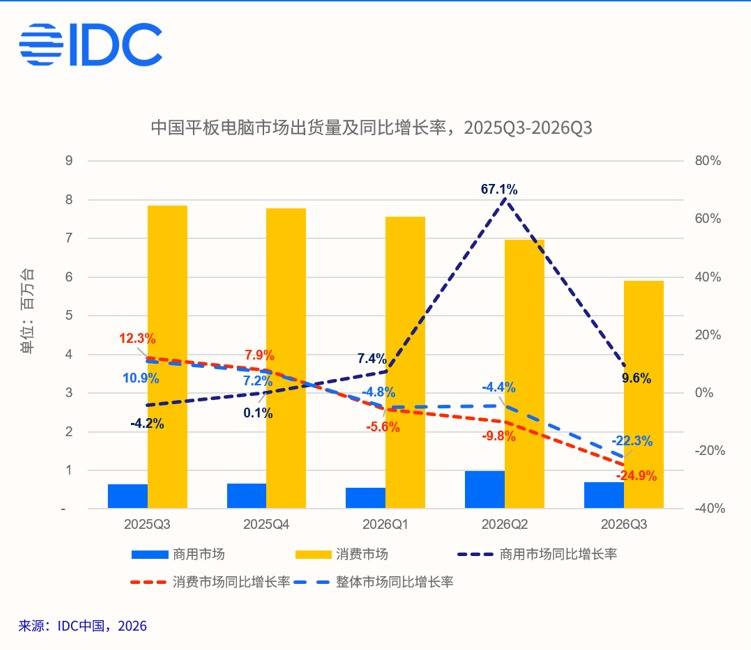
IDC最新发布的2026年第三季度中国平板电脑市场报告显示,本季度国内平板出货量为660万台,同比下滑22.3%,单季度出货时隔12个季度首次跌破700万台,创下2020年Q1疫情以来最大同比跌幅,元器件成本上涨成为市场下行的核心诱因。
图源:IDC官网
市场呈现消费、商用冰火两重天的格局。消费平板出货同比下降24.9%,厂商普遍上调产品售价,市场均价环比上涨8.6%,涨价直接压制普通消费者的换机意愿;商用平板出货同比增长9.6%,教育采购带来阶段性增量,但IDC提示,渠道库存补库已经接近尾声,商用板块的增长势头难以长期维持。
图源:IDC官网
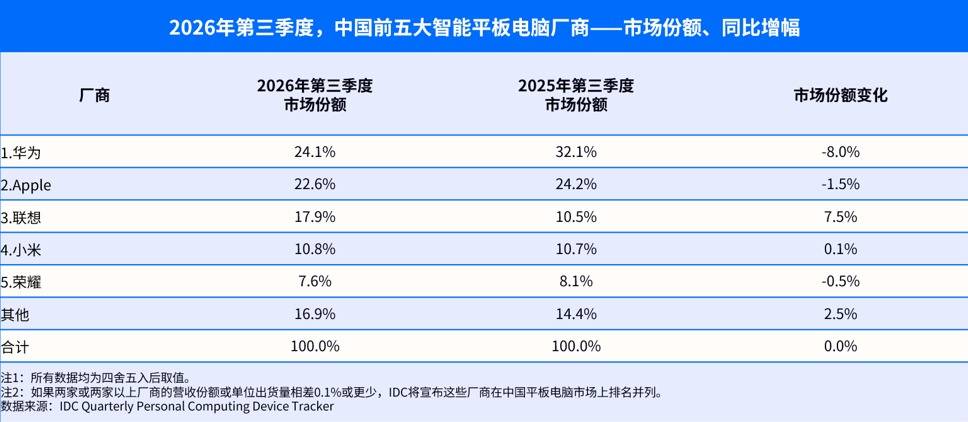
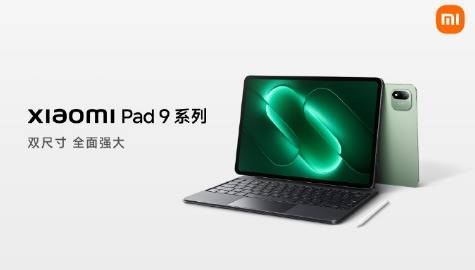
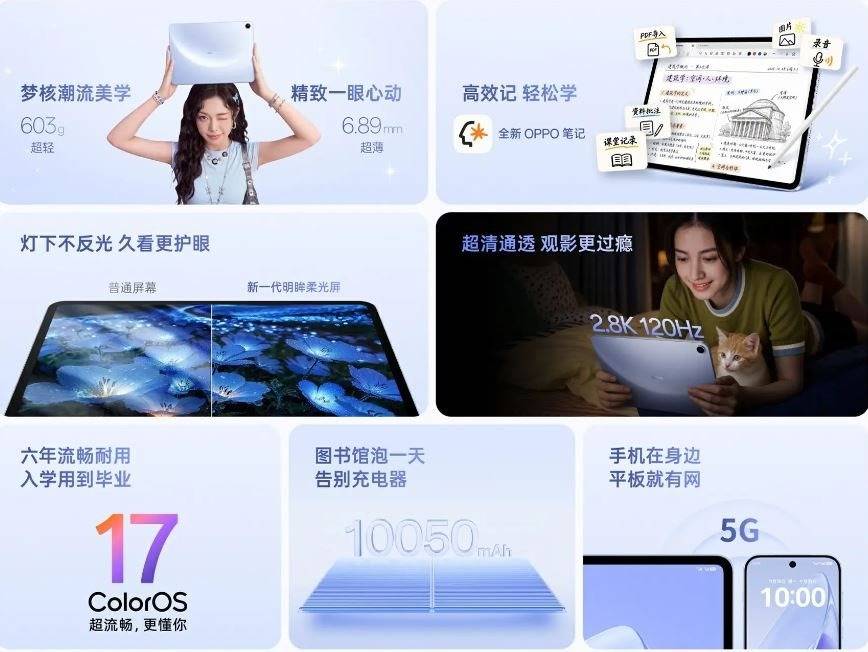
厂商排名层面,华为、苹果、联想、小米、荣耀继续稳居市场前五。华为凭借鸿蒙生态与渠道优势守住第一,虽然产品涨价,但通过升级硬件优化产品结构;苹果受调价影响出货同比下滑27.2%,产品销售重心向入门数字版iPad倾斜。联想是前五当中唯一实现正增长的品牌,同比大涨33.2%,小新、拯救者双线发力,商用平板份额登顶。小米依靠平板9系列新品,市场份额企稳;荣耀借助大屏X10 Pro Max拓展细分市场,商用业务在教育采购拉动下保持增长。
图源:微博@小米公司
成本上涨带来明显的市场结构分化:千元以下入门平板市场同比大幅萎缩51.4%,不少厂商缩减低端产品线;而3000元以上中高端机型占比环比提升近10个百分点,轻办公、大屏学习、电竞随行成为高端平板的主要增长点。
IDC预测,元器件成本高位或将延续至2028年,Q4以及2027年平板市场依旧承压。行业需要依靠AI能力、场景化功能提升产品价值,以此挖掘新的增长空间。
编辑点评:成本涨价倒逼平板市场向上迭代,低端市场快速收缩。单纯拼低价的时代已经过去,厂商需要用生态、AI与场景体验支撑溢价,而普通消费者则需要接受平板整体价位抬升的行业现实。



热门商城
更多
热门优惠券
更多-
- ROTHSCROOSTER旗舰店满49减16
- 有效期至: 2025-01-25
- 立即领取
-
- 萨布森旗舰店满1299减800
- 有效期至: 2025-01-17
- 立即领取
-
- 哲高玩具旗舰店满69减33
- 有效期至: 2025-01-05
- 立即领取
-
- 戴·可·思官方旗舰店满196减27
- 有效期至: 2025-04-01
- 立即领取
-
- 佳婴旗舰店满30减3
- 有效期至: 2025-01-10
- 立即领取
-
- ROTHSCROOSTER旗舰店满19减8
- 有效期至: 2025-01-25
- 立即领取
-
- 荣业官方旗舰店满20减10
- 有效期至: 2025-01-04
- 立即领取
-
- 戴·可·思(Dexter)母婴京东自营旗舰店满48减10
- 有效期至: 2025-01-12
- 立即领取
-
- KOKOROCARE旗舰店满158减100
- 有效期至: 2025-03-28
- 立即领取
-
- RODEL官方旗舰店满59减30
- 有效期至: 2025-01-02
- 立即领取